
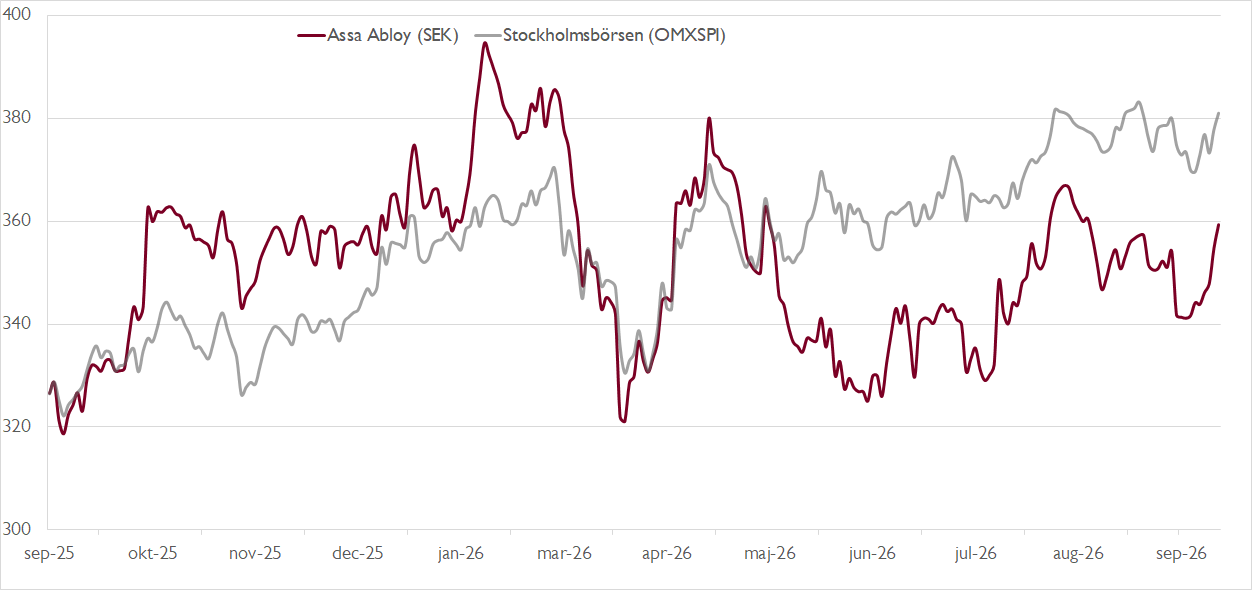
- Överlägsen global marknadsledare inom lås- och dörrlösningar
- Fin historik med stabil tillväxt och fin lönsamhet
- Stark marknadsposition ger god pricing power
- Betydande eftermarknadsaffär ger motståndskraftig affär
- Har historiskt handlas med premie mot verkstadssektorn
- Värderas nu i linje med sektorn
- Höjda vinstprognoser för 2027–2028
- Vi rekommenderar KÖP med riktkurs 410 SEK
Sedan bildandet 1994 har Assa Abloy vuxit till att bli världsledande inom lås- och dörrlösningar. I dag är koncernen större än sina tre närmaste konkurrenter tillsammans. Tillväxten har i hög grad drivits av hundratals förvärv på en marknad som alltjämt är fragmenterad.
Koncernens produktportfölj omfattar mekaniska och elektromekaniska lås, accesskontroll, identifieringsteknologi, entréautomatik och säkerhetsdörrar. Att Assa Abloy har branschens största installerade bas bidrar till att skapa en stabil och motståndskraftig eftermarknadsaffär vilken står för hela två tredjedelar av omsättningen.
Assa Abloys starka marknadsposition skapar samtidigt förutsättningar för god lönsamhet. Lägg därtill en stadig tillväxt, inte minst via förvärv. Allt detta har gjort att Assa Abloy länge tillhört kategorin ”finverkstad” på den verkstadstunga Stockholmsbörsen. Senaste decenniet har Assa Abloy handlats med en premie mot sektorn på nästan 20 procent, sett till P/E-tal.
Senaste dryga året har denna premie emellertid helt raderats ut, när investerarna favoriserat verkstadsbolag som exempelvis rider på AI-, elektrifierings- eller råvarutrender. Ett Assa Abloy, vars affär är mer kopplad till byggkonjunktur och amerikansk bostadsmarknad, har hamnat i skymundan. Detta har skapat ett intressant läge i aktien för långsiktiga investerare.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Som global marknadsledare är Assa Abloy väl positionerat för att dra nytta av den pågående övergången från mekaniska lås till elektromekaniska och digitala lösningar. Marknadspenetrationen ökar, inträdesbarriärerna är höga och marginalerna är strukturellt högre inom dessa segment.
Bolagets globala skala, omfattande installerade bas och starka varumärken ger betydande pricing power och skapar möjligheter till återkommande intäkter. Den förvärvsdrivna tillväxtstrategin, finansierad med egna kassaflöden, fortsätter samtidigt att bredda verksamheten på en fragmenterad marknad. Strategiska investeringar i forskning och utveckling samt effektiviseringsprogram inom produktionsstrukturen väntas bidra till en positiv marginalutveckling över tid.
I det kortare perspektivet räknar vi med att marknadsmiljön under tredje kvartalet liknar den under föregående kvartal, där en återhämtning på den amerikanska bostadsmarknaden fortsatt dröjer medan den icke-bostadsrelaterade byggmarknaden förblir motståndskraftig. För 2027–2028 har vi nyligen justerat upp prognoserna med cirka 2 procent, främst till följd av valutaeffekter och förvärv. Vi inkluderar nu de nyligen slutförda förvärven av Classic Brass, PACLOCK och Gunnebo Entrance Control. Detta motverkas delvis av något svagare antaganden rörande organisk tillväxt inom Americas och Entrance Systems.
Vår riktkurs baseras på en EV/EBITA-multipel om 18x på vår prognos för 2026, vilket innebär en premie jämfört med den svenska industrisektorn.
Vi rekommenderar KÖP med riktkurs 410 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 21 september kl. 13:54.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.