
- Nordisk koncern inom arbetskläder, verktyg och förbrukningsvaror
- Motvind från svag bygg- och industrikonjunktur senaste åren
- Tydligt trendbrott i år med återgång till organisk tillväxt
- Positiva konjunktursignaler i främst Finland och Sverige
- Förvärv till attraktiva multiplar stärker caset
- Fortsatt återhämtning under Q3 och lätta jämförelsetal under Q4
- P/E-tal på ~10x och EV/EBITA 8,5x på våra prognoser för 2027
- Fri kassaflödes-yield på över 12 procent 2027
- Vi rekommenderar KÖP med riktkurs 183 SEK
Alligo är en ledande nordisk specialiståterförsäljare av arbetskläder, personlig skyddsutrustning, verktyg och industriförnödenheter. Kunderna finns primärt i inom tillverkningsindustrin och byggsektorn, branscher som i fjol stod drygt hälften av omsättningen. Försäljningen sker främst via butikskedjorna Swedol och Tools samt via e-handel och direktförsäljning. I fjol stod Sverige för 56 procent av omsättningen följt av Norge (26 procent) och Finland (18 procent).
Den svaga inhemska bygg- och industrikonjunkturen i backspegeln avspeglas tydligt i Alligos siffror. Tre år i rad 2023–2025 uppvisade bolaget svagt negativ organisk tillväxt och lönsamheten pressades. Men i år har vinden vänt med drygt 3 procents organisk tillväxt under första halvåret och kraftig resultattillväxt. Det justerade EBITA-resultatet ökade med nära 40 procent under första halvåret och marginalen stärktes till 6,4 procent (4,0).
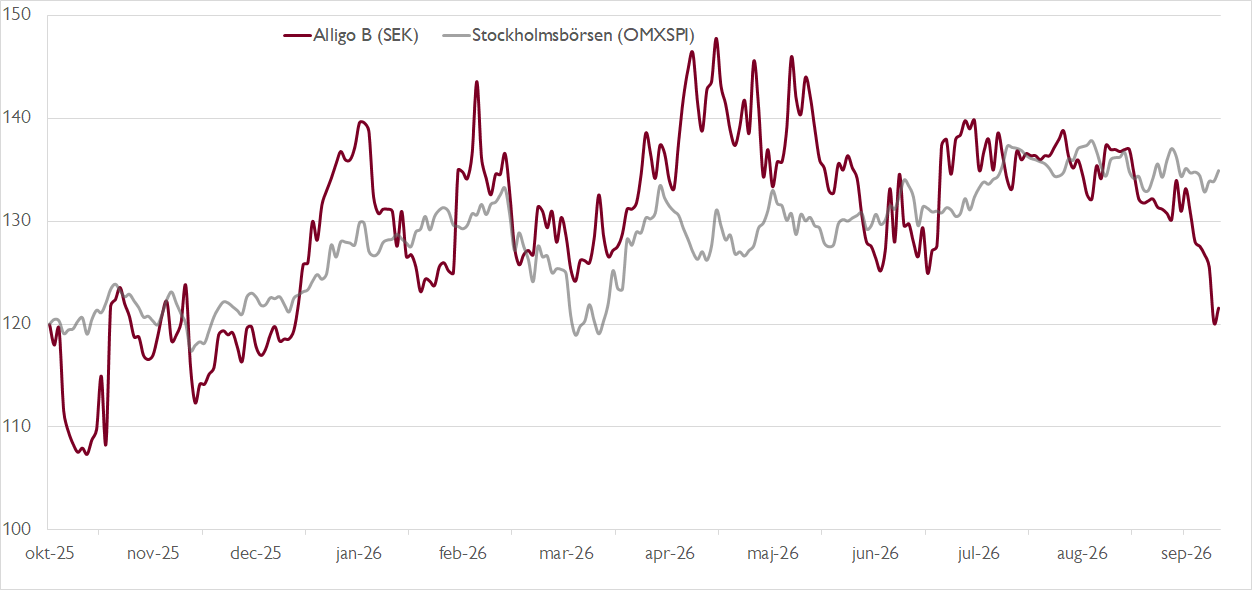
Trots den operativa vändningen har aktien backat med 5 procent i år och värderingen ser nu riktigt aptitlig ut. På våra prognoser för 2027 handlas aktien till ett P/E-tal på knappt 10x, en EV/EBITA-multipel på cirka 8,5x och med en fri kassaflödes-yield på över 12 procent.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Vi ser Alligo som ett attraktivt sätt att få exponering mot en fortsatt återhämtning i efterfrågan på de nordiska industri-, installations- och byggmarknaderna. Finland leder utvecklingen på kort sikt, men även svenska konjunkturindikatorer ser lovande ut. Vid en trolig efterfrågeåterhämtning ser vi en god resultathävstång, ytterligare förstärkt av en väl genomförd förvärvsstrategi, med förvärv till attraktiva multiplar.
Nye vd:n Samuel Alteborg, med ett förflutet på Cramo, McKinsey och Scania, kommunicerar en tydlig potential i den etablerade plattformen, fortsatt inriktning mot små och medelstora bolag samt ett starkt försäljningsfokus. Bolaget arbetar även aktivt med att öka de egna varumärkenas andel av försäljningen (i fjol 20 procent).
När bolaget redovisar rapporten för tredje kvartalet i slutet av oktober räknar vi med en omsättningstillväxt på 4,2 procent i årstakt, varav 2,5 procent organiskt. Vi prognostiserar ett justerat EBITA-resultat på 187 miljoner kronor – upp 19 procent i årstakt. Den justerade EBITA-marginalen väntas öka till 8,2 procent (7,2).
Fjärde kvartalet har förutsättningar att bli en ännu tydligare vändpunkt. Milt väder under kvartalet de senaste två åren dämpade försäljningen av högmarginalprodukter inom vinterarbetskläder och personlig skyddsutrustning, vilket innebär att Alligo möter lätta jämförelsetal. Vid mer normalt väder finns förutsättningar för en tydlig resultatåterhämtning.
Vår riktkurs baseras på ett genomsnitt av ett framåtblickande P/E-tal på 12x och en EV/EBITDA-multipel på 8x.
Vi rekommenderar KÖP med riktkurs 183 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 6 oktober kl. 07:52.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.