
- Ledande spelare inom kredithanteringstjänster i Europa
- Tvådelad affär med inkassoverksamhet och investeringsverksamhet
- Plågat av hög skuldsättning en längre tid
- Sänkt skuldsättning efter rekonstruktion, nyemission och portföljavyttring
- Binärt aktiecase med attraktiv risk/reward i våra ögon
- Nyckeln för långa caset är fortsatt amortering på skulden
- Investeringsplattformen tillskrivs implicit ett negativt värde
- Vi rekommenderar KÖP med riktkurs 6,40 SEK
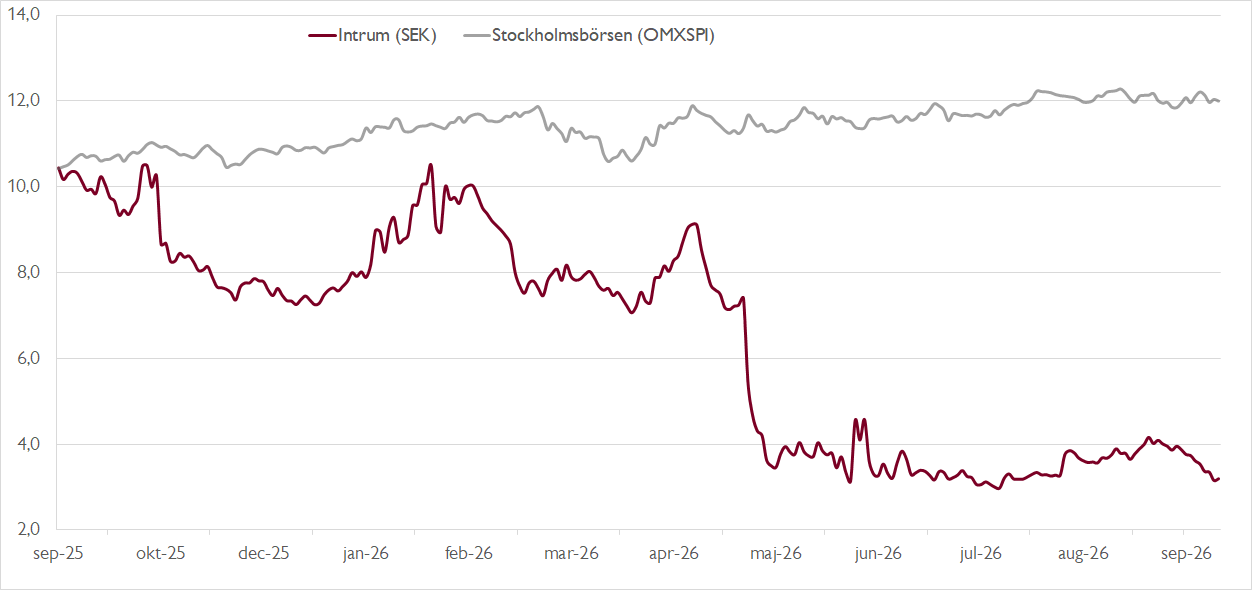
Att inkassobolaget Intrum under flera år brottats med skuldproblem har nog inte undgått någon investerare. Senaste tio åren är kursfallet över 90 procent. Men efter en rekonstruktion i fjol, en nyemission på 7,5 miljarder kronor i somras samt en portföljförsäljning på drygt 200 miljoner euro finns nu ett intressant aktiecase i högriskkategorin. Aktiens långsiktiga utveckling är i hög grad kopplad till ledningens förmåga att fortsätta reducera skuldsättningen till mer hållbara nivåer.
Intrums affär bygger på två affärsområden som kompletterar varandra: Servicing (70 procent av omsättningen) som erbjuder kredithanteringstjänster och inkassoverksamhet i Europa samt Investing (30 procent av omsättningen) där Intrum investerar i portföljer med förfallna fordringar och nyttjar den egna Servicing-verksamheten för att driva in de förfallna betalningarna.
Vår summan-av-delarna-kalkyl indikerar att marknaden nu tillskriver Intrums investeringsplattform ett negativt värde. Genom att värdera Servicing-verksamheten, den befintliga NPL-portföljen samt framtida investeringar når vi en riktkurs på 6,40 kronor. Och om Intrum lyckas genomföra sina planer ser vi potential för aktien att fyrfaldigas fram till 2028. Samtidigt är nedsidesrisken betydande om bolaget misslyckas.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Med sommarens kapitaltillskott uppskattar vi att räntekostnaderna minskar från omkring 900 miljoner kronor per kvartal till cirka 750 miljoner kronor. Vi ser dessutom potential att reducera dem med nästan lika mycket fram till 2028 genom fortsatta amorteringar. Sjunkande upplåningskostnader kan bidra ytterligare.
Detta kan skapa en positiv självförstärkande effekt: mer kassaflöde frigörs till skuldamorteringar, kreditrisken minskar och finansieringsvillkoren förbättras, vilket i sin tur driver processen vidare. Utfallet är dock beroende av att ledningen levererar. I det korta perspektivet ligger marknadens fokus på tre områden.
Först och främst behöver Intrum säkra refinansiering av de skulder som förfaller under 2027–2028, i synnerhet den revolverande kreditfaciliteten. Lyckas Intrum refinansiera den kan det underlätta övriga refinansieringar och minska oron för ytterligare kapitalanskaffningar.
För det andra behöver Intrum ytterligare sänka kostnaderna och stärka lönsamheten inom Servicing-affären. Ledningen har varit tydliga kring möjligheterna att reducera kostnaderna ytterligare genom bland annat ökad standardisering. Den tredje delen handlar om att återgå till stabil organisk tillväxt inom Servicing, ett segment som rapporterade organiska intäktsminskningar på 3–5 procent under de två första kvartalen i år.
I slutet av oktober redovisar Intrum nästa kvartalsrapport. Vi räknar med en tydlig nedgång i skuldsättningen till 4,1x cash EBITDA från 4,8x under andra kvartalet och fortsatta förbättringar framåt. Operativt är tredje kvartalet säsongsmässigt svagt, och motvinden inom Servicing under första halvåret har sannolikt hållit i sig. Samtidigt väntar vi oss att bolagets kostnadsbesparingsprogram, med riktade personalminskningar, har utökats till fler länder. Vidare bedömer vi att marknaden fortsatt underskattar kassagenereringen inom Investing, vilket gör att våra prognoser för koncernens cash EBITDA under tredje kvartalet ligger cirka 15 procent över konsensus.
Sammantaget ser vi Intrum som ett relativt binärt högriskcase, men med en asymmetrisk risk/reward – den potentiella uppsidan överväger nedsidesrisken.
Vi rekommenderar KÖP med riktkurs 6,40 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 28 september kl. 06:37.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.