
- Ledande laxodlare med vertikalt integrerad verksamhet
- Odling i flera länder och alltmer diversifierad kundbas
- Går mot skördetid efter en investeringsperiod
- Starka kassaflöden i sikte från 2027 och framåt
- Sektorn värderas lägre än andra proteinbolag
- Motvind från högt utbud mojnar snart
- Konsensusprognoserna för 2027 sannolikt för låga
- Attraktiv värdering med P/E ~12x och EV/EBITA ~10x
- Vi rekommenderar KÖP med riktkurs 246 NOK
Sjömatssektorn betraktas ofta som en volatil och riskfylld bransch som motiverar ett högre avkastningskrav. Det har inneburit lägre värderingsmultiplar jämfört med andra proteinbolag, vilket illustreras i att sjömatssektorn i dag handlas kring 10–12 gånger den förväntade vinsten på prognoserna för 2027–2028.
Vår bild är dock att sektorn har mognat avsevärt under det senaste decenniet och att norska Mowi leder utvecklingen genom högre avkastning än jämförbara bolag utan att uppvisa nämnvärt högre marginalvolatilitet.
I dag är norska Mowi är världens största laxodlingsbolag med en fullt integrerad värdekedja och bred geografisk diversifiering. Bolaget har odlingsverksamhet i Norge, Skottland, Island, Irland, Färöarna, Chile och Kanada. Bolaget är Norges största laxproducent och finns representerat i samtliga odlingsregioner i landet. Mowi producerar sitt eget foder vid fabriker i Norge och Skottland. Koncernens prognostiserade skördevolym på 600 000 ton i år motsvarar cirka 18 procent av den globala produktionen.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Senaste årens sektorvolatilitet drivet av högre skatt, biologiska problem följt av exceptionellt starka odlingsresultat döljer en mer positiv underliggande trend. Branschen har under de senaste decennierna genomgått omfattande förändringar.
Via betydande konsolidering kontrollerar de 15 största laxodlarna i dag omkring 84 procent av den globala odlingsvolymen. Dessutom har kundgruppen har blivit betydligt mer diversifierad – Norge exporterar i dag lax till över 150 länder. Via produktutveckling har även andelen förädlade produkter ökat och teknologisk utveckling har minskat de biologiska riskerna.
Mowi är nu i ett läge där bolaget kan lägga stora investeringar bakom sig, vilket bör göra det möjligt för bolaget att generera ett starkt kassaflöde. Tack vare sin geografiska närvaro längs hela den norska kusten har Mowi goda möjligheter att förvärva mindre laxodlare och realisera synergier. Konsolideringen i branschen lär fortsätta.
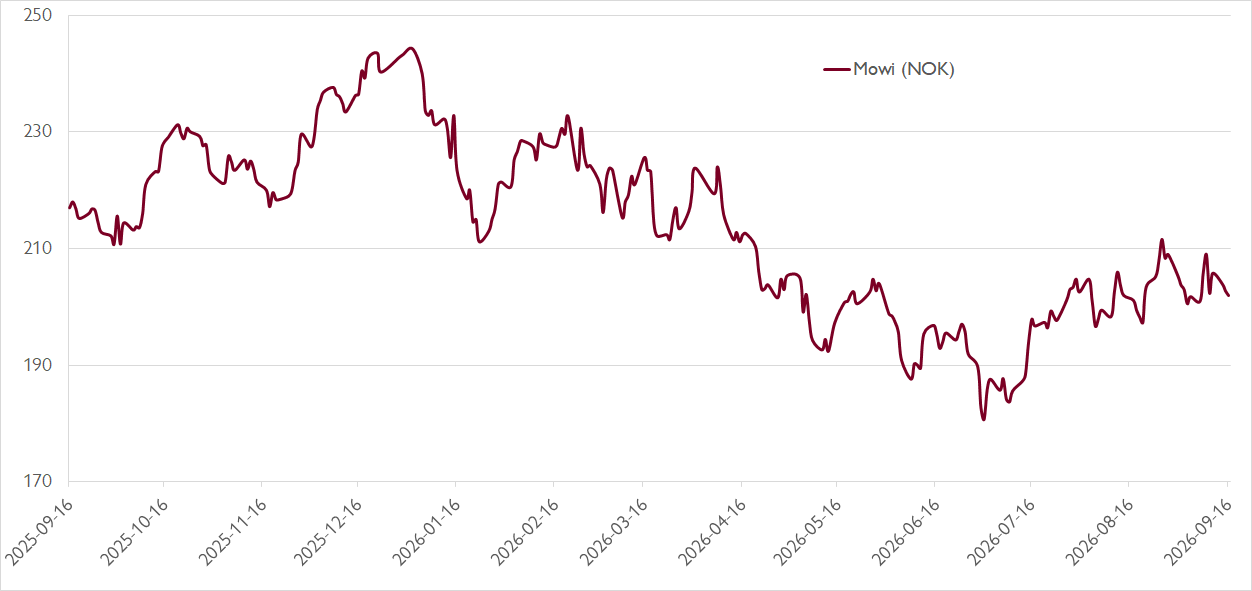
I det korta perspektivet styrs aktiekursen framför allt av spotpriset på lax, vilket för närvarande är pressat till följd av hög utbudstillväxt. Sannolikt är marknadens konsensusprognoser för optimistiska för innevarande år, men vi bedömer att prognoserna är för försiktiga för 2027.
På våra prognoser för nästa år handlas Mowi till en EV/EBITA-multipel på 10,4,x och ett justerat P/E-tal på 12,1x. Det är nivåer som mer speglar ett cykliskt jordbruks- eller råvarubolag än ett ledande globalt proteinföretag.
Vi rekommenderar KÖP med riktkurs 246 NOK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 9 september kl. 06:15.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.