- Oväntat starkt tredje kvartal
- God försäljningstillväxt och imponerande bruttomarginal
- Vi justerar upp våra vinstprognoser för 2026–2028
- Bra kostnadsdisciplin och god kassakonvertering
- Upplagt för fortsatta aktieåterköp
- Mer motståndskraftig bruttomarginal talar för högre värdering
- EV/EBITA-multipel på drygt 8x på vår prognos för 2027
- Vi rekommenderar KÖP med riktkurs 135 SEK
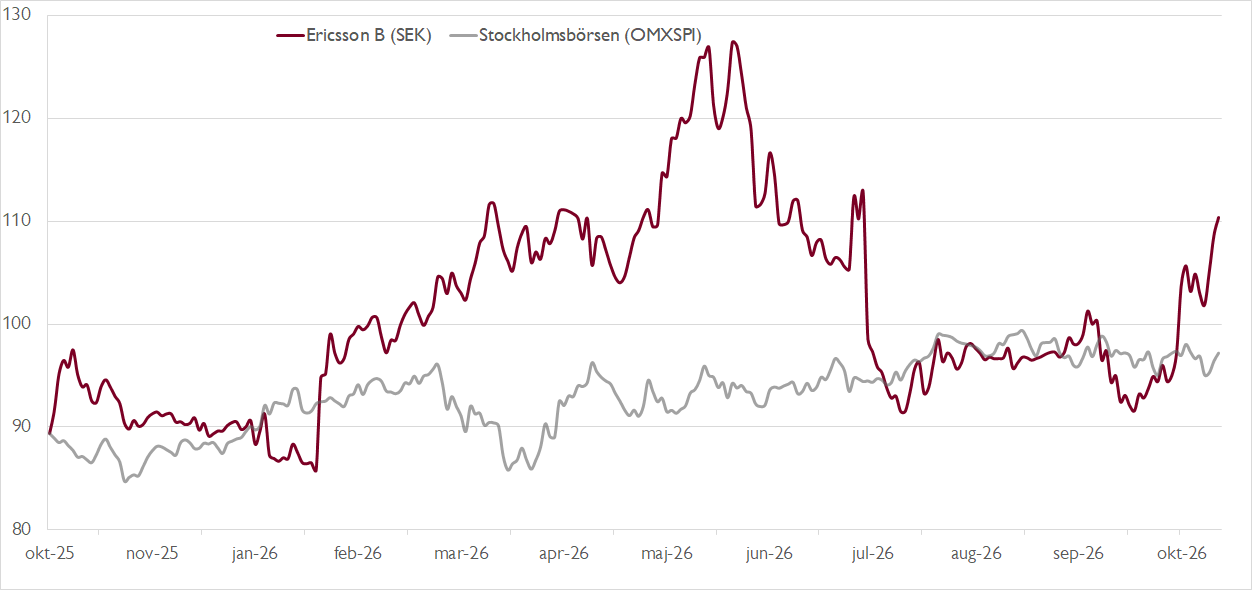
När telekomleverantören Ericsson för ett par veckor sedan rapporterade för tredje kvartalet steg aktien med nästan 7 procent på rapportdagen. Det justerade EBITA-resultatet på 10,1 miljarder kronor var 19 procent över vår prognos och hela 28 procent över konsensusprognosen. En faktor bakom det starka resultatet var en klart högre försäljning än väntat; dels drivet av ökade marknadsandelar, dels drivet av att kunder tidigarelagt inköp för att undvika prishöjningar kopplade till stigande komponentkostnader.
Samtidigt fortsätter Ericsson att uppvisa god kostnadsdisciplin och under kvartalet lyckades bolaget återigen kompensera för dyrare komponenter. Trots denna motvind översteg affärsområdet Networks bruttomarginal prognosintervallet på 48–50 procent och nådde 50,3 procent. Ericsson har nu legat på eller över den övre delen av prognosintervallet under 13 av 14 kvartal sedan bolaget började ge prognoser för nästkommande kvartal.
Under fjärde kvartalet räknar bolaget med en justerad bruttomarginal inom Networks på 49–51 procent, högre än både Infront-konsensus inför rapporten på 48 procent och vår prognos på 48,5 procent. De högre komponentkostnaderna lär dock slå igenom nästa år, vilket avspeglas i att vi sänkt vår bruttomarginalprognos för Networks för 2027 med 90 baspunkter. På försäljningssidan har vi justerat upp vår prognos och räknar med att även fjärde kvartalet blir starkt. För 2026–2028 har vi höjt våra prognoser för den justerade vinsten per aktie med 7 procent, 2 procent respektive 1 procent.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Ericsson, med nye vd:n Per Narvinger vid rodret sedan 1 oktober, fortsätter att övertyga och bolaget är i flera avseenden är ett bättre bolag i dag än historiskt, vilket motiverar en premievärdering jämfört med historiska multiplar. Den goda kostnadsdisciplinen består och kassaflödena förblir starka, vilket reducerar riskpremien och möjliggör ytterligare aktieåterköpsprogram de närmaste åren. På våra prognoser för 2027 är Ericssons EV/EBITA-multipel bara drygt 8x och den fria kassaflödes-yielden är nära 9 procent.
Vi står fast vid vår syn att utvecklingen för bruttomarginalen är den viktigaste drivkraften för aktiekursen. När vi nu även ser en förbättrad och mer uthållig EBITA-marginal (med potential till ytterligare uppsida från lägre förluster inom Enterprise), en bättre kassakonvertering än historiskt samt högre avkastning på både eget kapital och sysselsatt kapital anser vi att en premie mot historiska multiplar är motiverad.
Vi rekommenderar KÖP med riktkurs 135 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 16 oktober kl. 06:24.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.