
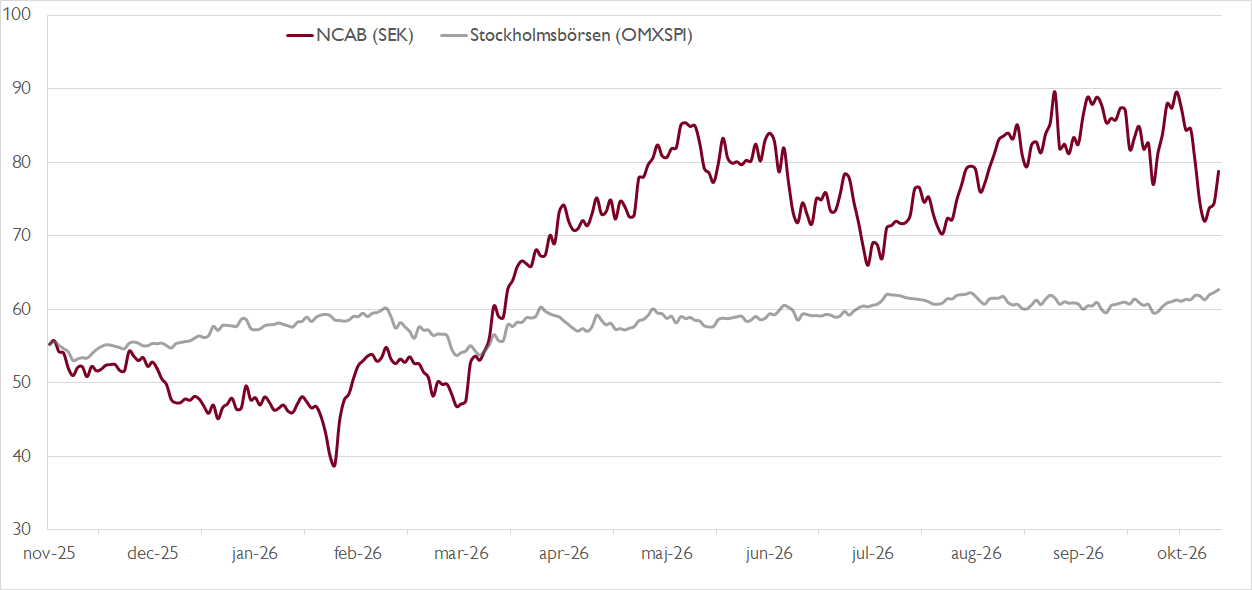
- Global mönsterkortsspecialist med diversifierad kundbas
- AI-investeringar skapar kapacitetsbrist och högre priser
- Starka leverantörsrelationer ger fördelar på en ansträngd marknad
- Organisk ordertillväxt på hela 155 procent under tredje kvartalet
- Högre försäljning och marginaler bäddar för ett starkt 2027
- Vinstprognoserna för 2026–2028 höjs med 15–33 procent
- Långsiktig tillväxt från ökat elektronikinnehåll i kundernas produkter samt förvärv
- Vi rekommenderar KÖP med riktkurs 100 SEK
NCAB är en mönsterkortsspecialist med tjänster som sträcker sig från design och konstruktion till lagerhållning och leverans. Kunderna finns bland annat inom industri, medicinteknik, energi, telekom samt flyg och försvar. Genom inköpskraft hos ett tjugotal partnerfabriker, kvalitetskontroll och teknisk kompetens kan bolaget sänka kundernas totala kostnader för mönsterkortsförsörjningen.
Efter en längre period med svag efterfrågan har förutsättningarna förbättrats tydligt. Industriaktiviteten börjar åter ta fart samtidigt som AI-relaterade applikationer tar en allt större del av fabrikskapaciteten i anspråk. Marknaden har därför snabbt gått från överkapacitet till kapacitetsbrist. Kunderna beställer tidigare för att säkra leveranser och leverantörerna höjer priserna.
Omsvängningen avspeglades tydligt i NCAB:s rapport för tredje kvartalet. Orderingången uppgick till 2,6 miljarder kronor, motsvarande en organisk ökning på hela 155 procent. Enligt ledningens uppskattning förklarades omkring hälften av tillväxten av tidigarelagda beställningar och en tredjedel av högre priser. Den underliggande efterfrågan bidrog samtidigt med cirka 25 procentenheter.
Den organiska omsättningen ökade med 45 procent, medan bruttomarginalen var i stort sett oförändrad. Framåt räknar vi med att högre priser och volymer lyfter både försäljning och lönsamhet. Ledningen bedömer att leveranskedjorna förblir ansträngda åtminstone fram till andra halvåret nästa år. NCAB:s starka leverantörsrelationer gör dock att bolaget kan fortsätta leverera även när utbudet är begränsat.
Efter rapporten höjer vi våra omsättningsprognoser för 2026–2028 med 8–21 procent. Högre volymer ger dessutom en positiv resultathävstång, vilket motiverar höjda antaganden för EBITA-marginalen. Sammantaget justerar vi upp prognoserna för vinsten per aktie med 15–33 procent. Särskilt 2027 ser ut att bli ett starkt år, följt av en normalisering under 2028.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Även på längre sikt finns flera tillväxtmotorer. Ökat elektronikinnehåll i kundernas produkter och fortsatt outsourcing av mönsterkortsförsörjningen ger utrymme för organisk tillväxt. Lägg därtill förvärv som är en viktig komponent i NCAB:s tillväxtstrategi. God kassaflödesgenerering och låg kapitalintensitet ger förutsättningar att finansiera förvärv och samtidigt lämna utdelning. Vi bedömer att NCAB över tid kan öka vinsten per aktie med mer än 15 procent årligen, vilket motiverar en premievärdering.
Vår riktkurs baseras på en sammanvägning av en relativvärdering mot jämförbara bolag samt ett förvärvsscenario. Riktkursen motsvarar en EV/EBITA-multipel på cirka 19x på vår prognos för 2028.
Vi rekommenderar KÖP med riktkurs 100 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 26 oktober kl. 07:50.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.