
- Ledande nordisk mjukvaruleverantör till byggsektorn och hantverkare
- Stor marknad fortsatt präglad av låg digitaliseringsgrad
- SaaS-modell ger återkommande intäkter och god lönsamhet
- Begränsad AI-risk av flera skäl
- Vi ser utrymme för accelererande tillväxt och högre marginaler
- Stark balansräkning öppnar för förvärv och aktieåterköp
- EV/EBITA-multipel på knappt 14x på vår prognos för 2027
- Vi rekommenderar KÖP med riktkurs 24,70 SEK
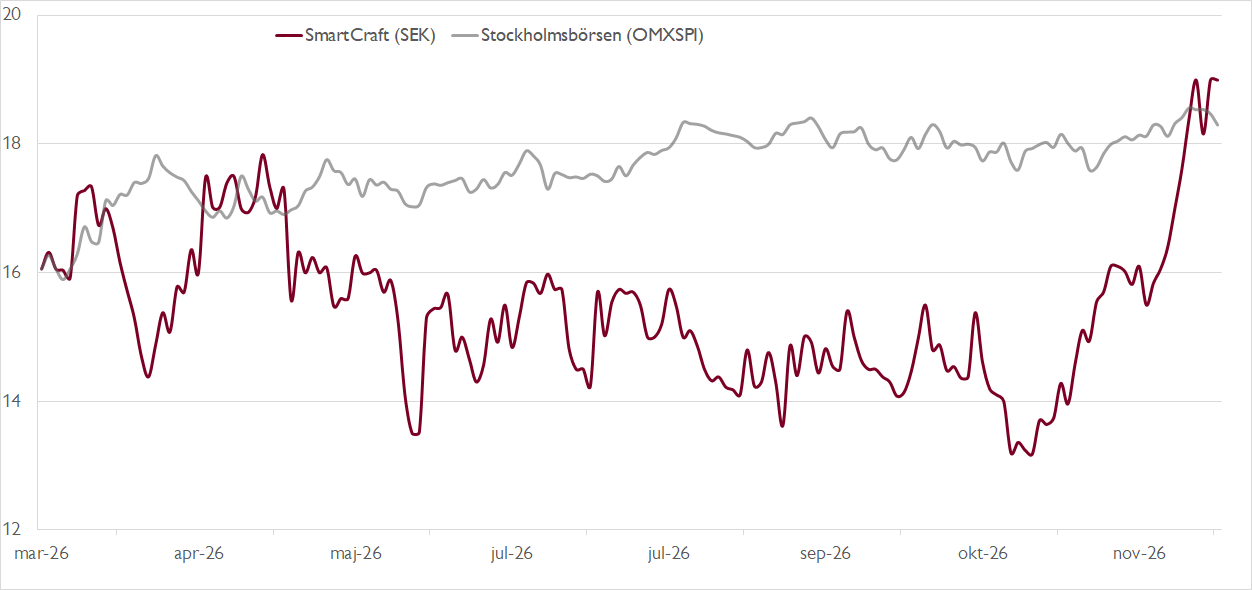
Stockoholmsbörsen handlas på nära rekordnivåer, men börsnoteringsklimatet är långt ifrån glödhett. Börsen kan dock fyllas på med nya bolag på andra sätt. I slutet av mars flyttade mjukvarubolaget SmartCraft sin notering från Oslobörsen till Stockholmsbörsen. Flytten kan förklaras av att Sverige blivit bolagets största marknad sett till försäljning (~50 procent) samtidigt som det finns betydligt fler SaaS-bolag (Software as a Service) noterade på Stockholmsbörsen.
SmartCrafts produkter hjälper byggföretag och hantverkare med allt från offerter och projektplanering till tidrapportering och fakturering. Koncernen har cirka 13 000 kunder i Norden och Storbritannien. Återkommande SaaS-intäkter ger stabilitet samtidigt som stor exponering mot renoverings- och underhållsegmenten dämpar konjunkturkänsligheten.
De senaste årens svagare byggmarknad har ändå avspeglats i bolagets räkenskaper. Tillväxttakten för bolagets ARR (årliga återkommande intäkter) har bromsat från över 20 procent 2022 till knappt 8 procent under tredje kvartalet i år. Parallellt har AI-oro pressat ner värderingsmultiplarna i mjukvarusektorn. Framåt ser vi dock förutsättningar för en vändning.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Först och främst ser vi begränsade AI-risker i SmartCraft i nuläget. Bolagets mjukvara är verksamhetskritisk, produkterna är djupt integrerade i kundernas arbetsflöden och kostnaden bara utgör cirka 0,2 procent av kundernas totala kostnader. Kundbasen med cirka 75 procent små och medelstora företag har samtidigt begränsade resurser att utveckla egna mjukvarulösningar.
Operativt talar ledande indikatorer för ökad aktivitet i byggsektorn. I kombination med prishöjningar och merförsäljning räknar vi med att SmartCrafts organiska ARR-tillväxt ökar från 8 procent i år till 8,4–10,3 procent 2027–2029, vilket alltjämt är under bolagets mål på 15–20 procent. Den ökade tillväxten tillsammans med effektiviseringar får den justerade vinsten per aktie att öka med 22 procent nästa år, enligt våra prognoser.
På längre sikt lockar alltjämt en stor marknad med låg digitaliseringsgrad. Trots att SmartCraft är etta eller tvåa på sina marknader når bolaget bara omkring 2 procent av de adresserbara kunderna. Sedan 2017 har SmartCraft genomfört 13 förvärv och förutsättningarna för en fortsatt förvärvsresa finns där. Bolaget sitter med en nettokassa på balansräkningen och rörelsen genererar starka kassaflöden. Kortsiktigt ser vi emellertid återköp som en mer attraktiv allokering av kapitalet. I början av november aviserade bolaget också ett återköpsprogram på upp till 120 miljoner kronor, motsvarande 4,3 procent av aktierna.
På våra prognoser för 2027 respektive 2028 handlas SmartCraft till EV/EBITA-multiplar på 13,7x respektive 10,9x.
Vi rekommenderar KÖP med riktkurs 24,70 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 12 november kl. 06:54.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.