
- Globalt ledande podcastplattform
- Fin historik med hög tillväxt
- Fortsatt stor tillväxtpotential för reklam i podcasts
- 2026 blir första året med lönsamhet
- Väldigt positiv utveckling i Nordamerika
- Skalbar modell ger marginalpotential
- Finansiella målen för 2028 inom räckhåll
- Stark balansräkning med stor nettokassa
- EV/EBITA på drygt 11x på vår prognos för 2028
- Vi rekommenderar KÖP med riktkurs 50 SEK
Acast, grundat 2014, har byggt upp en position som världens största renodlade podcastbolag. Via en global plattform fungerar bolaget som en länk mellan över 140 000 podcastkreatörer, miljontals lyssnare och över 4 000 annonsörer. Resan dit har dock varit förlusttyngd.
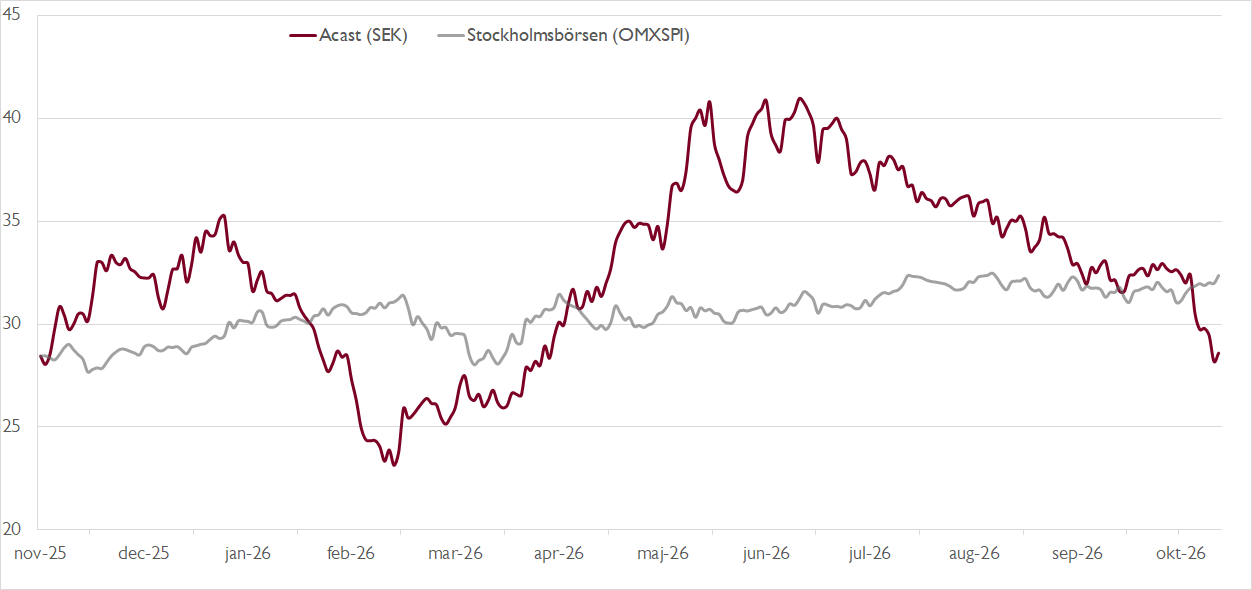
Bara under perioden 2019–2025 uppgick den samlade rörelseförlusten till över en miljard kronor. Men tillväxten har varit god och Acast har successivt växt in i kostnadskostymen. Innevarande år blir första året med svarta siffror på sista raden. Investerarna har under en lång tid sett i vilken riktning pilarna pekat, vilket mynnat ut i en kursuppgång på drygt 320 procent under de senaste tre åren.
Acasts finansiella mål är att växa med minst 15 procent per år 2025–2028 och att 2028 leverera en rörelsemarginal på 10 procent, vilket skulle innebära ett rörelseresultat kring 400 miljoner kronor. Vi räknar med att bolaget har förutsättningar att överträffa målen och räknar med ett rörelseresultat på 440 miljoner 2028, vilket ger en EV/EBITA-multipel på bara drygt 11x – lågt för ett snabbväxande bolag med en stark marknadsposition.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Vår bild är att podcastbranschen alltjämt är kraftigt underkommersialiserad jämfört med andra medier. Podcastkonsumtionens andel av den totala konsumtionen av digitala medier är betydligt högre än podcastmediets andel av de digitala reklaminvesteringarna, vilket innebär att betydande tillväxtpotential återstår. Även reklamköparnas goda avkastning på investeringarna i podcastannonser talar för att reklampenetrationen inom podcast fortsätter att öka framöver.
Framåt ser vi fortsatt god potential för Acast att höja sin sell-through rate, vilket innebär att en större andel av de potentiella annonsplatserna i podcasts säljs. Detta bör skapa en tydlig operationell hävstång och god resultattillväxt. Den accelererande lönsamheten i Nordamerika bekräftar affärsmodellens skalbarhet.
I augusti aviserades förvärvet av amerikanska podcastnätverket Backyard Ventures för 20 miljoner dollar. Acast stora nettokassa på nästan en halv miljard kronor innebär potential till fler förvärv framöver.
Under tredje kvartalet ökade Acast omsättningen med 25 procent, varav 18 procent organiskt. På den viktiga nordamerikanska marknaden uppgick den organiska tillväxten till hela 41 procent. Europa var svagare med bara 3 procents organisk tillväxt, men vi tror på bättre siffror redan under fjärde kvartalet. Efter rapporten har vi bara gjort marginella justeringar i våra prognoser och ser ingen anledning att ändra vår syn på caset i Acast.
Vi rekommenderar KÖP med riktkurs 50 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 28 oktober kl. 19:58.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.