- Ledande europeisk e-handlare inom mattor
- Fokus på försäljning direkt till konsument
- Attraktivt segment med höga bruttomarginaler och få returer
- Gynnas av ett mer positivt konsumentsentiment
- Tvåsiffrig tillväxt första halvåret
- Positiva signaler från nya marknader
- Stark balansräkning med nettokassa
- Värderas lågt vid EV/EBITA 10x på vår prognos för 2027
- Omotiverad rabattvärdering mot sektorn
- Vi rekommenderar KÖP med riktkurs 91 SEK
Sedan grundandet 2005 har Rugvista växt till att i dag vara en av Europas ledande e-handlare inom mattor. Bolaget har ett tydligt fokus på försäljning direkt till konsument och driver e-handelsbutiker på ett 20-tal språk. Det breda sortimentet har över 30 000 mattor, väsentligt fler än mindre konkurrenter och butiksbaserade handlare kan erbjuda. De viktigaste marknaderna sett till omsättning är Norden (24 procent), DACH (Tyskland, Österrike, Schweiz 20 procent), Frankrike 10 procent och Storbritannien 9 procent.
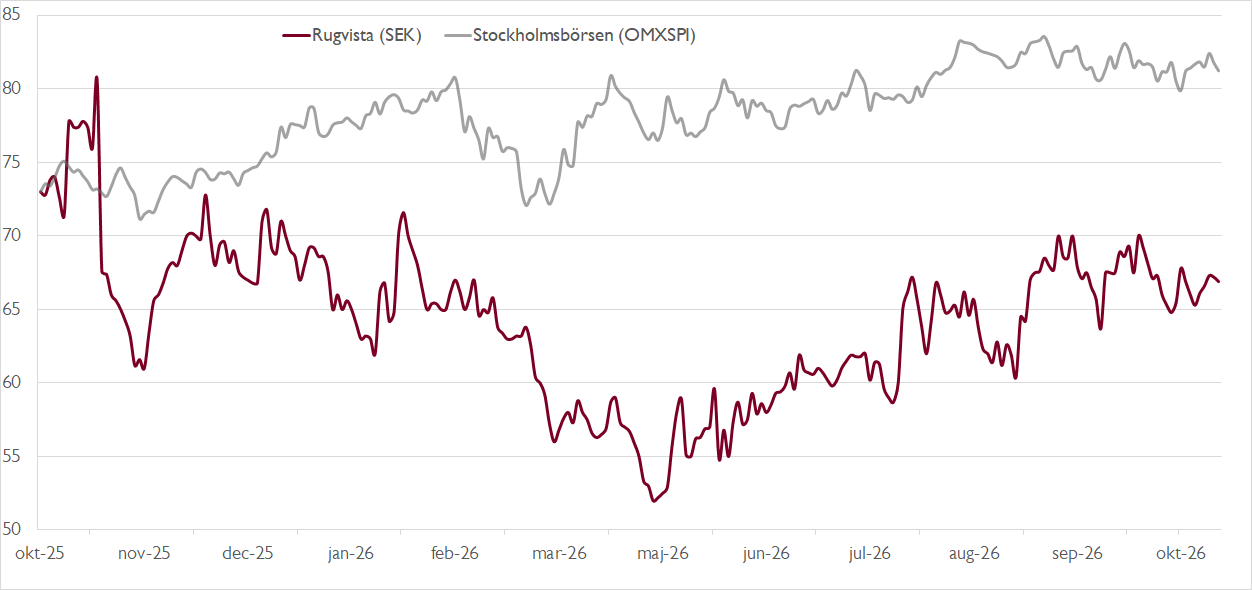
Rugvista noterades på First North till kurs 125 kronor våren 2021, en period när bolaget likt många e-handlare befann sig mitt i en pandemiboom. Denna följdes av en flerårig baksmälla med mer återhållsamma konsumenter, vilket avspeglas i en nästan halverad börskurs sedan introduktionen.
Under fjolåret fick bolaget emellertid upp farten igen med en omsättningstillväxt på nära 13 procent. Denna positiva trend har hållit i sig i år med ett omsättningslyft på 11 procent under första halvåret. Trots det har aktien inte tagit fart på allvar. Senaste året har den backat med 5 procent och värderingen ser nu klart attraktiv ut vid cirka EV/EBITA 10x på vår prognos för nästa år.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
Rugvista fortsätter att gynnas av strukturell tillväxt när e-handeln successivt tar marknadsandelar. Ambitionen är att etablera en tydligt ledande position på den fragmenterade europeiska marknaden. Bolaget har också ett fint track-record med snabbare tillväxt de senaste åren än de flesta jämförelsebolagen. Ett positivt tecken är att de relativt nya marknaderna Storbritannien och Schweiz redan står för mer än 10 procent av koncernens webbtrafik, enligt vår sammanställning.
Till bolagets favör ska också adderas höga genomsnittliga ordervärden, en hög bruttomarginal samt relativt låga kostnader för returer och orderhantering. Lägg därtill en stark balansräkning med nettokassa. Vi ser goda möjligheter till starka fria kassaflöden efter avslutade expansionsinvesteringar. Rörelsemarginalen borde dessutom ha goda förutsättningar att röra sig mot bolagets mål på 15 procent med stöd av ett högre genomsnittligt ordervärde (som fortfarande är 16 procent under genomsnittet 2020–2022), samt gradvis sänkta marknadsföringskostnader som andel av försäljningen.
När bolaget redovisar tredje kvartalet i nästa vecka räknar vi med en helt organisk försäljningstillväxt på nästan 11 procent och en rörelseresultattillväxt på hela 67 procent i årstakt. Bolaget lär gynnas av ett mer positivt konsumentsentiment i Norden, särskilt i Sverige. Dessutom bedömer vi att Rugvista fortsätter att överprestera på en mer dämpad Europamarknad.
På vår prognos för 2027 handlas Rugvista till en EV/EBITA-multipel på cirka 10x. Vår riktkurs baseras på en multipel om 14x, något över en grupp noterade svenska e-handlare som värderas till cirka 12x.
Vi rekommenderar KÖP med riktkurs 91 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 21 oktober kl. 08:15.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.