
- En av världens största säkerhetskoncerner
- Konjunkturokänslig verksamhet attraktiv i osäkra tider
- Ökad andel teknik- och säkerhetslösningar lyfter lönsamheten
- Framåtblickande P/E-tal på 11x och EV/EBITA-multipel på 10x
- Värderas lägre än normalt trots lönsamhetsresan
- Starka kassaflöden och lägre nettoskuld öppnar för nya förvärv
- Aktien intressant trots tuffa jämförelsetal under andra halvåret
- Vi rekommenderar KÖP med riktkurs 195 SEK
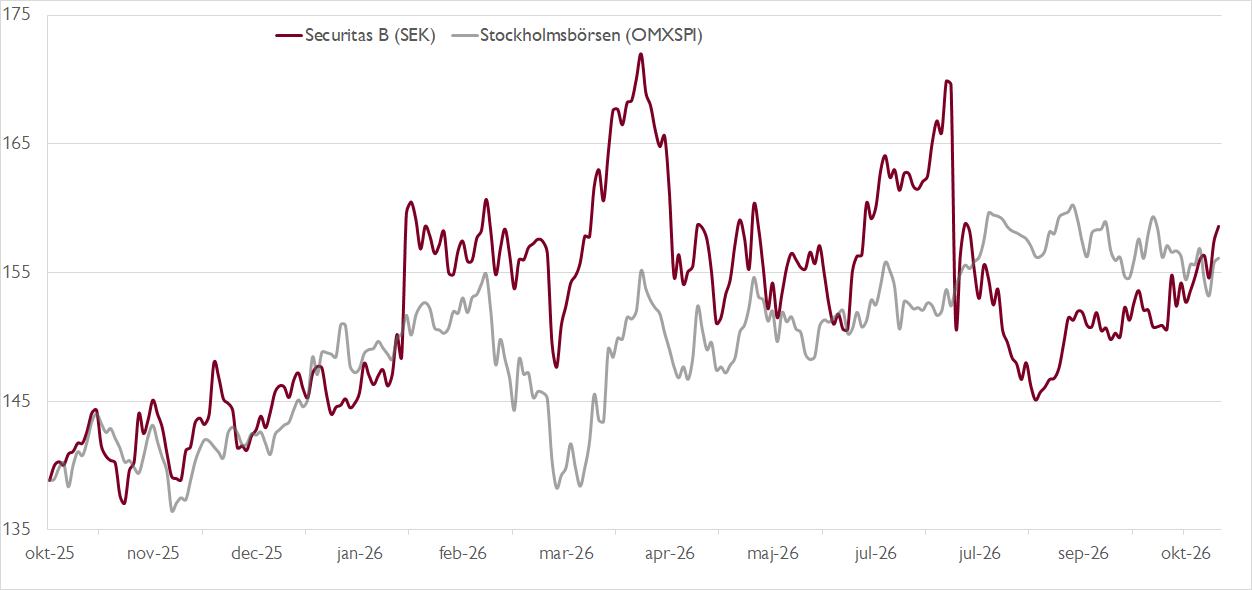
Verkstadsbolag med exponering mot AI-trenden och storbankerna har tillhört några av de bättre storbolagsaktierna på Stockholmsbörsen de senaste åren. Något i skymundan har även säkerhetskoncernen Securitas tillhört överpresterarna. Sedan hösten 2023 har aktien avkastat 96 procent, inklusive återinvesterad utdelning, klart bättre än breda börsindexet OMXSGI (62 procent) och storbolagsindexet OMXS30GI (72 procent).
Under perioden har Securitas omsättning minskat något – i spåren av avvecklingar av olönsamma affärer och avyttringar, men vinsten har ökat och rörelsemarginalen på EBITA-nivå har gått från knappt 6 procent till nära 8 procent i år. Kursuppgången ska också ses i ljuset av att värderingen var pressad i utgångsläget. Då hade Securitas nyligen genomfört förvärvet av amerikanska Stanley, vilket skruvat upp såväl den operativa som den finansiella risknivån.
I takt med att Securitas levererat konsekventa marginalförbättringar har aktien utvecklats starkt. Samtidigt handlas aktien inte på något sätt till några ansträngda multiplar. På våra prognoser för de kommande fyra kvartalen handlas aktien till ett P/E-tal på 11x och en EV/EBITA-multipel på 10x – det är under bolagets historiska nivåer vid P/E 13x respektive EV/EBITA 11x.
Vill du ta del av mer aktieanalys? DNB Carnegie Reach ger alla våra private banking-kunder tillgång till aktieanalyser på cirka 600 nordiska börsbolag på våra digitala plattformar. Anmäl intresse här för att bli kund.
I ett läge med betydande geopolitisk osäkerhet lockar Securitas med sin defensiva affär som är relativt opåverkad av det makroekonomiska klimatet. Under innevarande år fortsätter marginalexpansionen, drivet av en bättre kontraktsportfölj, kostnadsbesparingar och en förändrad affärsmix, där Technology & Solutions utgör en större del av verksamheten relativt traditionell bemannad bevakning. Bolagets starka kassaflödesgenerering och en nettoskuldsättning (nettoskuld/EBITDA) som närmar sig 2x gör att investerarna ökar fokus på kapitalallokering och potentiella företagsförvärv.
Trots tuffa jämförelsetal under andra halvåret räknar vi med att Securitas stärker lönsamheten med stöd av affärsmix, strukturåtgärder och avveckling av olönsam verksamhet. Vi prognostiserar en EBITA-marginal på 8,2 procent (8,1 procent) under tredje kvartalet. Den organiska tillväxten väntas bli nära noll i årstakt till följd av avvecklade affärer, men den underliggande organiska tillväxten lär hamna kring 3 procent under kvartalet.
Tillfälligt lägre tillväxt och begränsad marginalexpansion under andra halvåret kan hålla tillbaka investerarnas intresse på kort sikt. Vi menar dock att denna ”konsolideringsperiod” skapar ett attraktivt köptillfälle eftersom det medellånga investeringscaset – med organisk tillväxt, starkt fritt kassaflöde och successivt förbättrade marginaler – är intakt. I vårt långsiktiga 2030-scenario ser vi en årlig totalavkastningspotential på 16–20 procent, baserat på en EV/EBITA-multipel på 11–12x 2030.
Vi rekommenderar KÖP med riktkurs 195 SEK.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Ännu inte kund?
Beställ din provportfölj med rekommenderade aktier och investeringar
Beställ kostnadsfritt
Ovan presenterar DNB Carnegie Private Banking en sammanfattning av en investeringsrekommendation från DNB Carnegie Research. Rekommendationen distribuerades till DNB Carnegie Researchs kunder första gången den 6 oktober kl. 14:49.
Viktig information
Detta är ett urval av DNB Carnegie Researchs producerade investeringsrekommendationer sammanfattat av DNB Carnegie Private Banking inom DNB Carnegie Investment Bank AB (publ). Rekommendationen och historik kan du kostnadsfritt få tillgång till genom att maila mar_information@dnbcarnegie.se. Rekommendationen har redan distribuerats till DNB Carnegie Researchs kunder. DNB Carnegie har tillstånd att driva bankrörelse och samtliga tillstånd att bedriva värdepappersrörelse och står under Finansinspektionens tillsyn.
Potentiella intressekonflikter
DNB Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som DNB Carnegie har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska DNB Carnegie informera kunden om arten av eller källan till intressekonflikten.
Eventuella intressekonflikter som rör presenterade investeringsrekommendationer finner du här. Om ansvariga personer inom Private Banking för att göra detta urval av investeringsrekommendationer har egna innehav i de värdepapper som rekommenderas redovisas detta nedan.