

Nedgångssviten på Stockholmsbörsen blev till slut tio dagar i rad (5–19/8) — den längsta sammanhängande nedgångsperioden för OMXS30-indexet sedan 2006, till och med längre än de nio dagar vi upplevde under eurokrisen 2011. Det låter dramatiskt om man räknar dagar, men det är viktigt att skilja på karaktären.
2011 föll index med över tre procent vissa dagar, med stigande volym, i en etablerad nedåtgående trend med fallande medelvärden. Den nedgångsfas vi upplevt i augusti har i stället varit en långsam, nästan sömnigt glidande, nedgång på mellan -0,03 och -0,7 procent per dag, överlag med sjunkande volym och med stigande medelvärden.
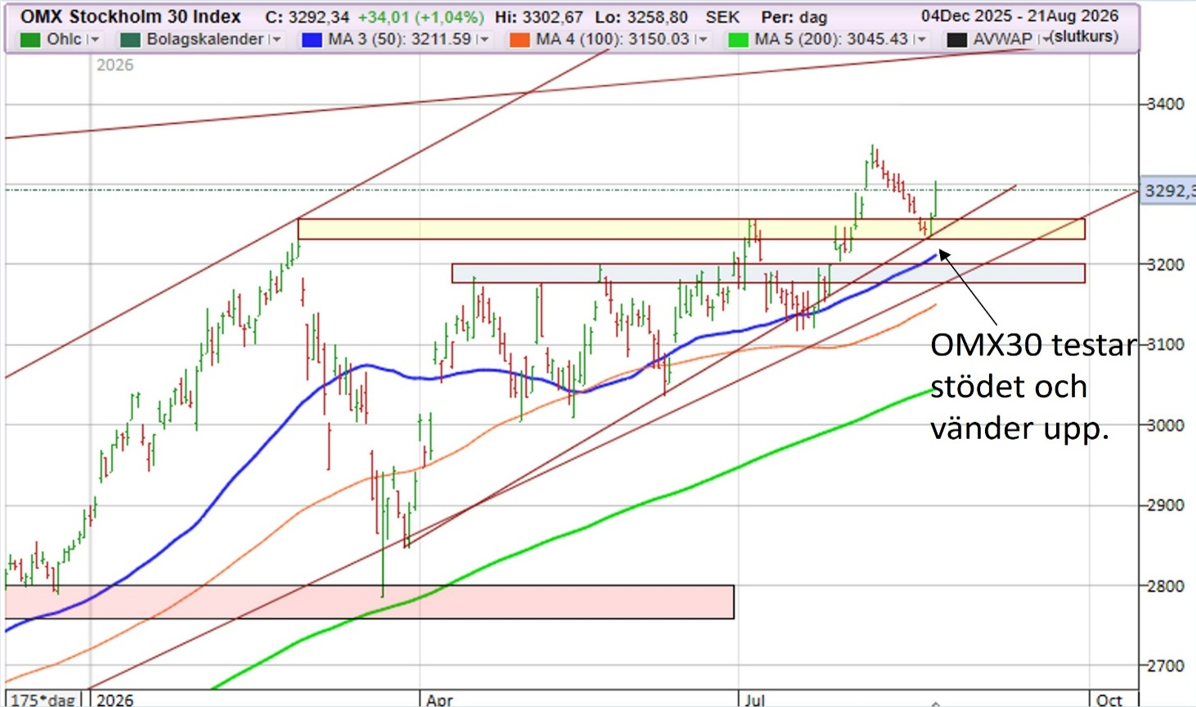
I torsdags testade OMXS30 stödzonen mellan cirka 3 210–3 250, vände upp och stängde på 3 258. Det var i sig en bra signal. Men det jag egentligen väntade på kom dagen efter: i fredags steg index med 1,0 procent till 3 292 med en omsättning som var nästan 40 procent högre än snittet de senaste 30 dagarna. Det var precis den signalen jag ville se. Gummisnodden var hårt spänd efter tio dagars nedgång; i fredags löstes den översålda situationen i och med uppgången.
Stödet i form av den gamla rekordzonen från februari har prövats och hållit, och köparna kom tillbaka med emfas, inte i tysthet. Mitt huvudscenario, tills motsatsen bevisas, är att rekylen är avklarad och att vi är tillbaka i upptrenden. Jag vill ändå se ännu en stängning ovanför 3 303 (förra veckans högsta) i veckan som en bekräftelse på att nästa uppgångsvåg har startat. En enda stark dag kan vara en tillfällig uppgång snarare än en vändning, och jag har blivit lurad av sådana förr.
Börskommentarer och aktiecase från DNB Carnegie – prenumerera på Veckans Viktigaste.
Denna publikation är framtagen av DNB Carnegie Private Banking inom DNB Carnegie Investment bank AB (DNB Carnegie). DNB Carnegie står under Finansinspektionens tillsyn. Informationen i denna publikation utgör inte investeringsrådgivning utan allmän information och ska således inte betraktas som en uppmaning, rekommendation eller råd att köpa eller sälja finansiella instrument. Adekvat och professionell rådgivning skall alltid inhämtas innan investeringsbeslut fattas. Investeringar i finansiella instrument är förknippade med risker och en investering kan både öka och minska i värde eller komma att bli värdelös. Historisk avkastning är ingen garanti för framtida avkastning. DNB Carnegie vidtar alla rimliga åtgärder för att identifiera intressekonflikter och förhindra att kundernas intressen påverkas negativt av dessa. Carnegie strävar efter att, genom att tillämpa fasta rutiner, undvika intressekonflikter mellan banken och dess kunder eller mellan bankens kunder. Rutinerna är dokumenterade i DNB Carnegies riktlinjer rörande hantering av intressekonflikter. Om rutinerna och de åtgärder som banken har vidtagit för att undvika en intressekonflikt i en specifik situation inte räcker för att förhindra att kundens intressen kan komma att påverkas negativt, ska banken informera kunden om arten av eller källan till intressekonflikten. Short Term baseras främst på DNB Carnegies egen analys men även på analys från andra analyshus samt teknisk analys. Teknisk analys baseras generellt på undersökningar av kursrörelser och handelsvolymer och beaktar därför inte annan grundläggande fakta om underliggande emittent. Trots att DNB Carnegie nedlagt vederbörlig omsorg för att innehållet i publikationen ska vara korrekt och inte missvisande garanterar DNB Carnegie inte att uppgifterna är tillförlitliga eller fullständiga. DNB Carnegie frånsäger sig allt ansvar för direkt eller indirekt förlust eller skada som grundar sig på användandet av informationen i publikationen. Informationen i denna publikation riktar sig uteslutande till kunder i Sverige och är således inte riktad till någon person eller företag i något annat land där publicering eller tillgängliggörande av materialet är förbjudet eller tillåtligheten därav på något sätt begränsad. Denna publikation får inte distribueras, kopieras eller citeras utan DNB Carnegies godkännande.